Gestão Financeira
Controle de dívidas Excel - Planilha grátis
Planilha para registrar dívidas, parcelas, juros, atrasos e acordos, com resumo gerencial e consulta por ID.
2026-10-08
425 downloads
4.8/5
Baixar planilha

Prévia
Veja a planilha por dentro
Dê uma olhada antes de baixar — é grátis e sem cadastro.
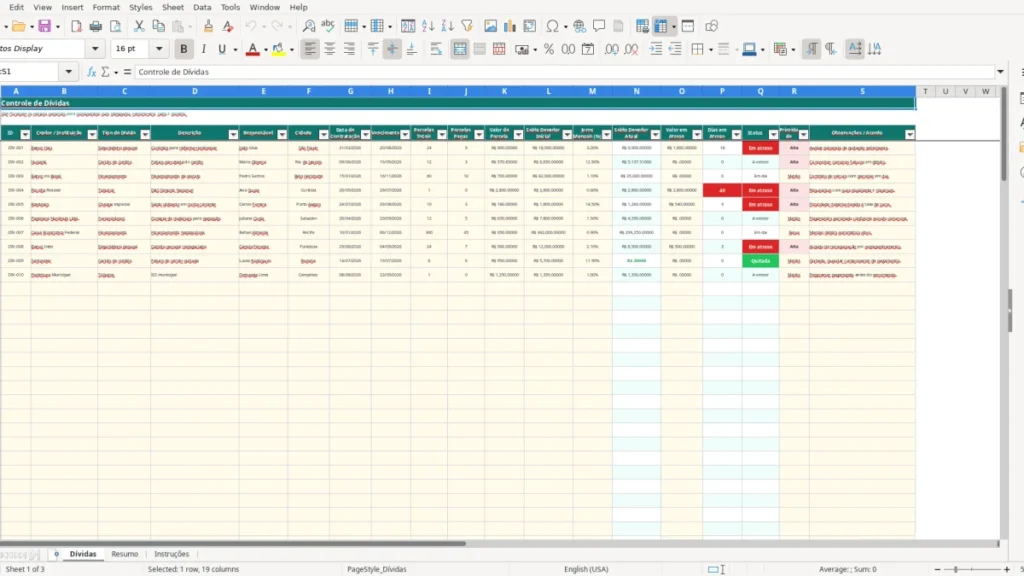
Esta planilha de controle de dívidas em Excel serve para registrar obrigações pessoais ou empresariais, acompanhar parcelas, juros, vencimentos e valores em atraso. Ela reúne as abas Dívidas, Resumo e Instruções, calcula saldo devedor atual, dias de atraso e status de cada compromisso.
Eu deixei a aba Dívidas preparada para até 100 registros operacionais, das linhas 5 a 104. Você informa os dados nas células amarelas e acompanha campos calculados sem precisar montar fórmulas.
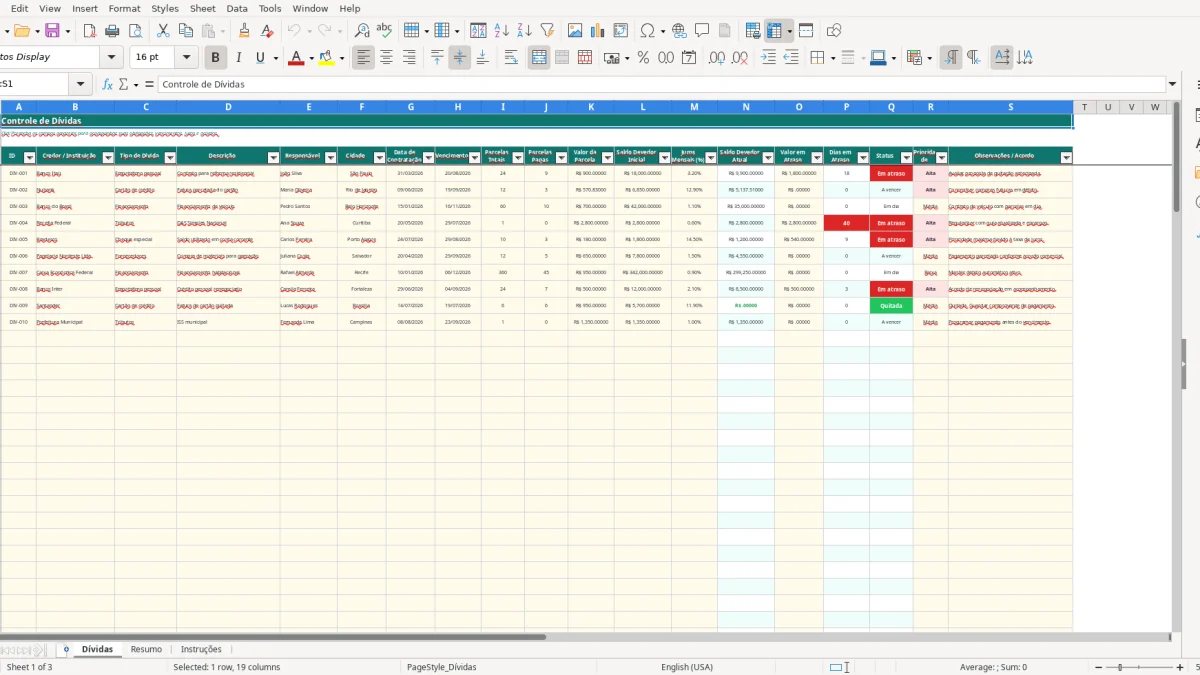
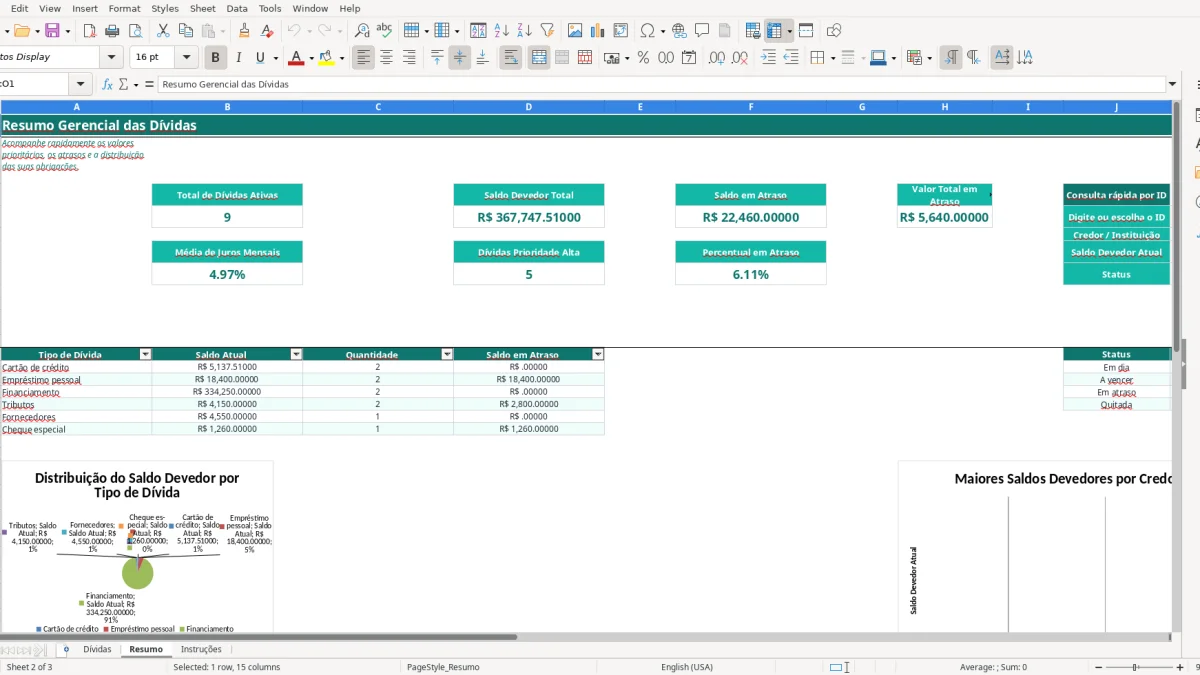
A imagem 1 mostra o cadastro detalhado de cada obrigação. Na imagem 2, o painel consolida saldos, atrasos, prioridade, categorias e uma consulta rápida por ID.
As principais vantagens desta planilha de Excel
- Registra até 100 obrigações na aba Dívidas, com identificação individual por código como DIV-001.
- Calcula o saldo devedor atual a partir do saldo inicial, parcelas pagas e valor de cada parcela.
- Mostra automaticamente quantos dias uma dívida está vencida com base na data atual.
- Classifica cada lançamento como Em dia, A vencer, Em atraso ou Quitada.
- Separa dívidas por cartão de crédito, empréstimo pessoal, financiamento, tributos, fornecedores e cheque especial.
- Consolida saldo total, saldo em atraso, valor vencido, juros médios e quantidade de prioridades altas.
- Permite registrar condições de renegociação, proposta de quitação e observações de contrato.
Passo a passo de como usar
- Abra a aba Dívidas e use um ID único para cada obrigação, como DIV-001. Isso evita confundir dois contratos do mesmo banco ou fornecedor.
- Preencha credor, tipo de dívida, descrição, responsável e cidade nas células amarelas. Escolha o tipo na lista disponível em vez de digitar categorias diferentes para o mesmo compromisso.
- Informe data de contratação, vencimento, parcelas totais, parcelas pagas, valor da parcela e saldo devedor inicial. Preencha juros mensais em percentual, como 3,20%.
- Registre em Valor em Atraso somente a parcela ou cobrança já vencida. O campo não substitui o saldo devedor atual, que é calculado separadamente.
- Defina Alta para cartão, cheque especial ou obrigação com cobrança urgente. Use Média ou Baixa para os demais casos conforme o impacto no seu caixa.
- Depois de pagar ou renegociar, atualize Parcelas Pagas, Vencimento, Valor em Atraso e Observações / Acordo. A planilha recalcula o status automaticamente.
- Vá à aba Resumo no fechamento da semana para ver o total em atraso e consultar uma dívida pelo ID selecionado.
Recursos incluídos
Aba Dívidas com 19 colunas, filtro automático e painel congelado a partir da linha 5.
Listas de validação para tipo de dívida e prioridade, reduzindo erros de preenchimento.
Cálculo com IF do saldo devedor atual para cada linha cadastrada.
Contagem automática de dias em atraso usando a data do dia.
Status automático para Quitada, Em atraso, A vencer e Em dia.
Aba Resumo com indicadores de dívidas ativas, saldo devedor, atraso e juros médios.
Três gráficos no Resumo para distribuição por tipo, credor e situação das obrigações.
Quem usa o controle de dívidas no Brasil e em quais momentos
Eu uso um controle de dívidas quando há mais de uma obrigação com vencimento, parcela ou juros diferentes. Ele serve tanto para a pessoa física que soma cartão e financiamento quanto para o MEI que precisa enxergar fornecedor, tributo e empréstimo no mesmo lugar.
O fechamento mensal de quem paga contas diferentes
Uma família com duas rendas de R$ 3.200,00 e R$ 2.800,00 recebe R$ 6.000,00 por mês. Se ela tem R$ 900,00 de empréstimo, R$ 570,83 de cartão parcelado e R$ 700,00 de financiamento, já compromete R$ 2.170,83 antes de aluguel, alimentação e luz.
Nesse caso, eu cadastraria cada contrato separadamente e classificaria o cartão como prioridade Alta. Não é uma escolha por aparência: uma dívida com juros mensais de 12,90% tende a pressionar o orçamento mais rápido do que um financiamento a 1,10% ao mês.
O controle do pequeno negócio
Um dono de loja virtual com 300 pedidos por mês pode ter boleto de fornecedor, antecipação de recebíveis, DAS e aluguel vencendo em semanas diferentes. A aba Dívidas aceita Tributos e Fornecedores como tipos próprios, então eu não misturo obrigação fiscal com compra de mercadoria.
Para uma empreiteira com 4 funcionários, uma cobrança de R$ 4.000,00 de fornecedor atrasada pode travar material de obra; já um empréstimo de R$ 18.000,00 com 24 parcelas exige leitura de longo prazo. Eu registro vencimento, responsável e observação de acordo para saber quem negocia e qual proposta foi recebida.
As imagens ajudam na conferência
Na imagem 1, a aba Dívidas organiza credor, descrição, parcelas, saldo inicial, juros, atraso e prioridade na mesma linha. O filtro no cabeçalho permite localizar, por exemplo, somente os lançamentos Em atraso ou de prioridade Alta.
Na imagem 2, o Resumo separa saldo atual por tipo de dívida e quantidade por status. Eu recomendo revisar esse painel toda sexta-feira e novamente antes do fechamento do mês, não apenas quando uma cobrança já venceu.
Regras brasileiras que afetam as dívidas pessoais e empresariais
Dívida não paga pode ser financeira, contratual ou tributária, e cada uma pede um registro claro de vencimento e documento. Para empresa do Simples Nacional, o DAS é uma guia mensal com vencimento normalmente no dia 20; deixar esse valor fora do controle transforma um imposto previsível em atraso evitável.
Tributos que entram no cadastro
O Simples Nacional abrange os anexos I a V e tem limite geral de R$ 4,8 milhões de faturamento anual. Uma empresa com guia de R$ 850,00 vencendo no dia 20 deve lançar o valor, a data e o tipo Tributos antes do vencimento, em vez de esperar a cobrança aparecer no extrato.
O MEI tem limite de faturamento de R$ 81.000,00 por ano e recolhe o DAS-MEI fixo mensal. A DASN-SIMEI é anual, mas o controle das guias deve ser mensal: 12 pagamentos de R$ 80,00, por exemplo, representam R$ 960,00 no ano e precisam ser conferidos um a um.
Documentos e contratos precisam ficar vinculados
Guarde contrato, boleto, comprovante e documento fiscal por 5 anos, prazo usual relacionado à decadência tributária. Quando houver nota fiscal, NF-e ou NFS-e, mantenha número, série, emitente, data e valores acessíveis junto ao lançamento, ainda que a planilha use apenas o campo Observações / Acordo para resumir essas referências.
Em compras empresariais, ICMS, ISS e PIS/COFINS não devem ser tratados como um único número sem conferência do documento. Eu prefiro cadastrar a obrigação líquida que efetivamente será paga e anotar a origem fiscal, porque isso facilita a conciliação com a contabilidade e reduz pagamentos duplicados.
Proteção dos dados do devedor
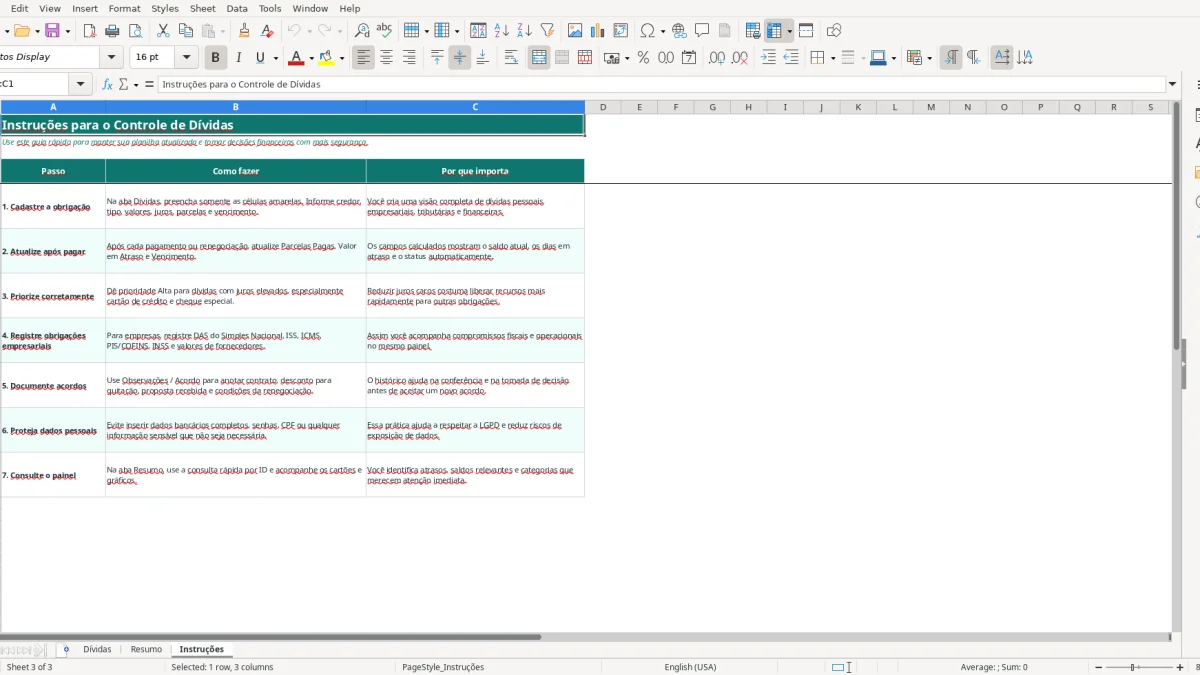
A LGPD, Lei 13.709/2018, exige cuidado com dados pessoais. Não coloque senha, número completo de cartão, CPF ou dados bancários completos no arquivo; a aba Instruções também orienta registrar somente o necessário.
Em caso de compartilhamento com funcionário ou contador, mantenha uma cópia protegida e limite o acesso. A ANPD pode aplicar multa de até 2% do faturamento, limitada a R$ 50 milhões por infração, quando há tratamento irregular de dados pessoais.
Onde os atrasos e juros fazem a dívida crescer
O erro que mais pesa é olhar apenas para o valor da parcela e ignorar o saldo, o vencimento e os juros. Uma prestação de R$ 570,83 parece menor do que uma de R$ 900,00, mas, se estiver ligada a juros mensais de 12,90%, pode merecer prioridade antes de uma dívida maior com custo de 1,10% ao mês.
Parcelas pagas sem atualização
Na imagem 1, Saldo Devedor Atual é calculado como saldo inicial menos parcelas pagas multiplicadas pelo valor da parcela. Em um contrato de R$ 18.000,00 com 9 parcelas pagas de R$ 900,00, o saldo calculado é R$ 9.900,00: R$ 18.000,00 menos R$ 8.100,00.
Se você pagar a décima parcela e mantiver o campo Parcelas Pagas em 9, o controle continuará mostrando R$ 9.900,00 em vez de R$ 9.000,00. Eu atualizo esse campo no próprio dia do pagamento e confiro o comprovante antes de descartar o boleto.
Atraso escondido em uma lista grande
Uma obrigação vencida há 18 dias e com saldo de R$ 3.000,00 não pode ficar perdida entre financiamentos em dia. A planilha calcula Dias em Atraso e muda o status para Em atraso quando há saldo pendente e vencimento anterior à data atual.
Também não confunda Valor em Atraso com Saldo Devedor Atual. Uma dívida pode ter saldo de R$ 9.900,00, mas apenas R$ 1.800,00 vencidos; registrar os dois números permite priorizar a cobrança imediata sem perder a visão do contrato inteiro.
Quitar a dívida errada primeiro
Eu não recomendo quitar primeiro a menor dívida só para reduzir a quantidade de linhas, quando há cartão ou cheque especial caro aberto. Se você usar R$ 2.000,00 para liquidar uma dívida sem juros altos e deixar R$ 2.000,00 rotativos a 12,90% ao mês, o custo financeiro continua atacando o caixa.
Prioridade Alta deve ficar com dívida vencida, garantia em risco ou juros elevados. Registre na coluna Observações / Acordo descontos, entrada exigida e data final da proposta: um abatimento de R$ 1.500,00 só vale se a entrada couber no caixa e as novas parcelas forem sustentáveis.
Como transformar o controle de dívidas em rotina fixa
Uma planilha de dívidas só funciona quando vira parte da rotina de pagamento. Eu amarro a atualização a dois momentos fixos: a conferência bancária de sexta-feira e a preparação das contas da semana seguinte.
Uma rotina curta toda semana
- Na sexta-feira, confira pagamentos realizados e aumente Parcelas Pagas de cada contrato quitado.
- Na segunda-feira, filtre vencimentos dos próximos 30 dias e separe o dinheiro das prioridades altas.
- No dia 18, reveja o DAS com vencimento no dia 20 e confirme se há saldo disponível.
- No último dia útil, abra a imagem 2 e compare saldo em atraso com o mês anterior.
Esse processo leva cerca de 20 minutos para 10 dívidas. Em quatro semanas, são 80 minutos por mês para evitar esquecer uma parcela de R$ 900,00 ou uma guia tributária de R$ 850,00.
Evite sujar a base de dados
Use as listas de Tipo de Dívida e Prioridade existentes na aba Dívidas. Escrever Cartão, cartão crédito e Cartão de crédito como categorias diferentes quebra a leitura do Resumo, que soma somente os tipos preparados na planilha.
Não apague as fórmulas das colunas Saldo Devedor Atual, Dias em Atraso e Status. Elas usam IF e a data atual para calcular os resultados; preencha apenas as células amarelas previstas para entrada manual.
Quando migrar para um sistema
Para até 100 registros e revisão semanal, esta planilha é uma solução controlada e rápida. Quando você precisar de aprovação por vários usuários, integração bancária, emissão de cobrança ou registro diário de centenas de contas, eu passaria para um sistema financeiro com permissões e conciliação automática.
Antes da migração, exporte e revise seus IDs, saldos e acordos. Uma base com 40 contratos bem preenchidos é muito mais útil para importar do que uma lista com valores sem vencimento, credor ou status.
Perguntas frequentes sobre esta planilha
Sim. A coluna Saldo Devedor Atual calcula o saldo inicial menos o valor das parcelas já pagas. Com saldo inicial de R$ 18.000,00, 9 parcelas de R$ 900,00 pagas resultam em R$ 9.900,00.
Ela compara o vencimento com a data atual e verifica se ainda existe saldo devedor. Quando o vencimento passou e há saldo pendente, o status fica Em atraso e a coluna Dias em Atraso mostra a quantidade de dias.
Sim. Você pode registrar empréstimos, cartão, financiamento, tributos, fornecedores e cheque especial. Eu recomendo preencher o campo Responsável e a descrição de forma clara para distinguir obrigações pessoais das empresariais.
A aba Resumo oferece consulta rápida por ID, com retorno de credor, saldo devedor atual e status. Na aba Dívidas, o filtro do cabeçalho ajuda a localizar lançamentos por credor, tipo, prioridade ou situação.
Atualize Parcelas Pagas, Valor em Atraso quando houver, Vencimento se ele mudar e Observações / Acordo. O saldo atual, os dias em atraso e o status são campos calculados e não devem ser preenchidos manualmente.
Sim. Use Observações / Acordo para registrar proposta, desconto, entrada, novo vencimento e condições negociadas. Depois ajuste parcelas totais, parcelas pagas, valor da parcela e saldo inicial conforme o novo contrato firmado.
Quem fez esta planilha